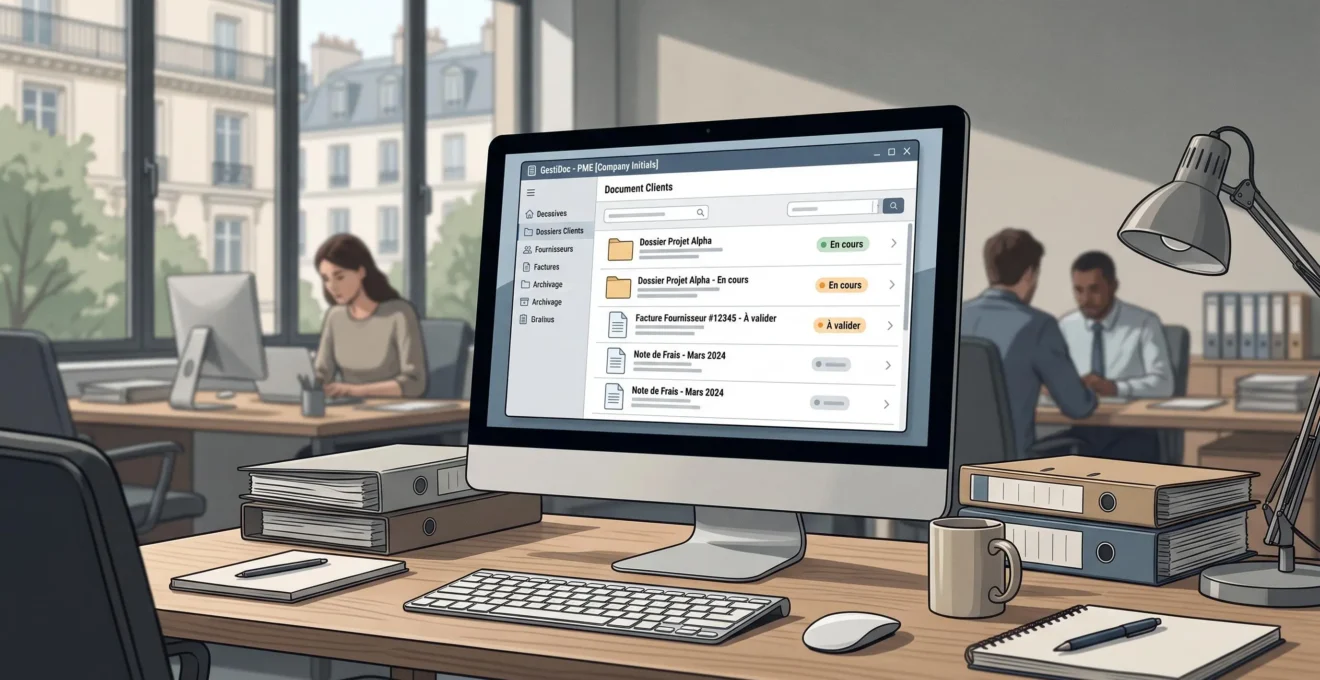
Konica Minolta propose KOMI Doc pour réunir la gestion électronique des documents (GED), les circuits de validation et le traitement des factures dans un environnement documentaire commun. La version Advanced est notamment présentée par l’éditeur avec une offre compatible avec la réforme française de la facturation électronique, grâce à un module lié aux plateformes agréées.
Pour une PME, l’intérêt est de rapprocher les documents administratifs, les achats et la comptabilité. Mais une GED tout-en-un ne garantit pas, à elle seule, la conformité réglementaire : celle-ci dépend aussi de la plateforme agréée utilisée, des fonctions souscrites et des flux effectivement pris en charge.
GED tout-en-un et facture électronique : que couvre vraiment KOMI Doc ?
Une solution de GED sert à organiser, retrouver et faire circuler des documents numériques. Dans une PME, les pièces concernées peuvent appartenir à plusieurs services : factures fournisseurs, documents d’achat, dossiers administratifs ou éléments nécessaires au suivi comptable.
Selon la documentation de Konica Minolta, KOMI Doc Advanced associe centralisation documentaire, recherche, workflows et interopérabilité avec des environnements ERP. Ces fonctions permettent d’envisager une continuité de traitement entre la réception d’un document, son classement, sa validation et son exploitation par les équipes concernées.
L’éditeur présente également Advanced comme compatible avec la réforme de la facturation électronique au moyen d’un module associé à une plateforme agréée. Cette annonce doit être comprise dans le périmètre précis de l’offre : elle ne prouve pas que toute installation de KOMI Doc comporte automatiquement l’ensemble des prestations réglementaires.
Trois fonctions à ne pas confondre
- La GED : elle organise la conservation, la recherche et la circulation des documents.
- Le workflow : il structure les interventions internes, notamment les contrôles et validations de factures.
- La plateforme agréée : elle intervient dans les échanges réglementaires de facturation électronique, selon les obligations et les flux applicables.
Ces fonctions peuvent participer à un même processus métier sans constituer nécessairement un seul service technique ou contractuel. C’est pourquoi une PME doit identifier le rôle de chaque composant plutôt que se fier uniquement à l’expression « tout-en-un ».
Essential ou Advanced : quelles fonctions choisir ?
Konica Minolta distingue plusieurs propositions au sein de sa gamme documentaire. La solution KOMI Doc Essential est présentée pour les TPE et PME, avec des fonctions de GED et de traitement documentaire liées notamment aux ventes, aux achats et aux ressources humaines.
KOMI Doc Advanced est présenté avec des possibilités plus étendues de gestion documentaire, de workflows et d’interopérabilité. Le choix ne consiste donc pas simplement à retenir le nom de la version la plus complète : il faut rapprocher les fonctionnalités annoncées des opérations que l’entreprise souhaite réellement couvrir.
Choisir selon les flux à traiter
Une petite structure qui souhaite principalement centraliser et retrouver ses pièces administratives peut commencer par examiner les fonctions documentaires d’Essential. Une PME qui doit coordonner plusieurs validations, intégrer des traitements comptables ou préparer un circuit de facturation plus étendu peut examiner les capacités d’Advanced.
Cette orientation constitue une méthode de sélection, et non une garantie de disponibilité d’une fonctionnalité dans chaque formule. Avant toute décision, il convient de demander une description précise des modules, des intégrations et des options incluses.
En particulier, la présentation d’une fonction de facturation électronique sur une version ne permet pas de conclure qu’elle est automatiquement comprise dans une autre. Le périmètre contractuel doit confirmer cette distinction.
Quelles obligations de facturation électronique pour les PME ?
La réforme française distingue deux obligations dont les échéances ne sont pas identiques : la capacité à recevoir des factures électroniques et celle à en émettre.
Les deux dates à retenir pour les PME :
- Depuis le 1er septembre 2026 : les entreprises concernées doivent pouvoir recevoir les factures électroniques entrant dans le champ de la réforme.
- À partir du 1er septembre 2027 : les PME et microentreprises concernées doivent également respecter l’obligation d’émission des factures électroniques.
Ces échéances figurent dans le calendrier officiel de la facturation électronique publié par l’administration fiscale. Les cas particuliers doivent être examinés selon le statut de l’entreprise et les opérations réalisées.
Pourquoi un simple PDF ne suffit-il pas ?
La réforme ne se limite pas à remplacer une facture papier par un fichier PDF transmis par courrier électronique. Les factures entrant dans son périmètre doivent suivre les exigences de transmission et de traitement prévues par le dispositif, avec l’intervention d’une plateforme agréée.
Une entreprise peut donc disposer d’une GED capable de classer ses PDF sans avoir encore mis en place le circuit réglementaire approprié. Inversement, la présence d’une plateforme agréée ne signifie pas nécessairement que tous ses besoins d’archivage, de validation interne et de comptabilité sont couverts.
La vérification pertinente porte sur la chaîne complète : réception, circulation interne, traitement comptable et, lorsque l’obligation s’applique, émission des factures par le canal réglementaire prévu. Les éventuels besoins d’e-reporting doivent également être examinés selon les opérations de l’entreprise.
Comment vérifier la conformité réelle avant de signer ?
La question décisive n’est pas seulement de savoir si KOMI Doc annonce une compatibilité avec la réforme. Il faut établir quelle plateforme agréée intervient, quels échanges sont couverts et quelles prestations sont effectivement comprises dans la proposition adressée à la PME.
Le fonctionnement des plateformes agréées, décrit par l’administration fiscale, constitue une référence pour distinguer le dispositif réglementaire des fonctions propres à l’éditeur de GED.
La grille de vérification avant contractualisation
Le tableau suivant propose une méthode de contrôle documentaire. Il ne représente ni un test réalisé sur KOMI Doc ni une certification de l’offre : chaque réponse doit être obtenue auprès du fournisseur et rapprochée des besoins de l’entreprise.
| Point à contrôler | Preuve à demander | Décision à prendre |
|---|---|---|
| Plateforme agréée | Identité de la plateforme intervenante et confirmation de son immatriculation | Vérifier cette identité dans les informations officielles de la DGFiP |
| Réception des factures | Description du circuit de réception, des formats et de leur traitement | Confirmer que les factures reçues peuvent suivre le processus prévu |
| Émission des factures | Description du circuit d’émission et des prestations incluses | Vérifier la couverture des obligations applicables à la PME |
| E-reporting | Identification des opérations concernées et du service prévu | Déterminer si les obligations propres à l’activité sont couvertes |
| Comptabilité | Liste des interfaces, échanges de données et logiciels compatibles | Vérifier la continuité du traitement comptable |
| Archivage et réversibilité | Conditions de conservation, d’export et de restitution des documents | Évaluer la possibilité de récupérer les données à la sortie du contrat |
| Coûts | Devis détaillant modules, intégrations, accompagnement et prestations récurrentes | Comparer un périmètre complet plutôt qu’un prix isolé |
Cette grille évite de confondre une caractéristique annoncée sur une page commerciale avec une prestation démontrée et contractualisée.
Une recette fonctionnelle avant le déploiement
La vérification documentaire peut être complétée par une démonstration fondée sur des factures fictives, organisée avec le fournisseur. L’objectif est d’observer le déroulement des étapes attendues sans utiliser de données sensibles ni prétendre valider ainsi, à elle seule, la conformité réglementaire.
Checklist de recette à demander :
- Faire identifier la plateforme agréée et son rôle exact dans le circuit.
- Faire présenter la réception d’une facture fictive et son classement documentaire.
- Observer les étapes de contrôle, de validation et de transfert vers la comptabilité.
- Faire expliciter le circuit d’émission et les obligations d’e-reporting, lorsqu’elles concernent l’entreprise.
- Demander un exemple d’export des documents et une proposition contractuelle précisant les modules et coûts.
Konica Minolta décrit des workflows pouvant accompagner le traitement des factures jusqu’à leur intégration comptable. La démonstration doit permettre de vérifier si ce parcours correspond à la configuration proposée, à l’ERP utilisé et aux responsabilités respectives du fournisseur et de la plateforme agréée.
Sans identification de cette plateforme et description des flux souscrits, la compatibilité annoncée ne permet pas de conclure que le service réellement acheté satisfera tous les besoins réglementaires de la PME.
Quels critères comparer avec les autres GED ?
Le principal intérêt d’une approche réunissant GED et facturation est de pouvoir envisager plusieurs traitements documentaires dans un ensemble coordonné. Cette organisation peut correspondre aux besoins d’une PME, mais elle ne constitue pas une preuve de supériorité sur les autres logiciels disponibles.
Pour comparer KOMI Doc à une autre GED, à un logiciel comptable enrichi ou à plusieurs outils interconnectés, il faut appliquer les mêmes critères aux solutions étudiées : fonctions réellement incluses, plateformes agréées mobilisées, intégration à la comptabilité, règles de validation, conditions d’archivage, réversibilité et coût total.
Une solution documentaire intégrée peut être intéressante lorsque plusieurs services doivent partager un circuit de validation cohérent. Une autre architecture peut également être appropriée si l’entreprise dispose déjà d’un logiciel comptable satisfaisant et cherche seulement à compléter certains échanges. Ces deux scénarios sont des critères de décision, pas un classement établi des éditeurs.
Pour départager les offres, la PME gagnera à leur soumettre le même cas de traitement et à demander des réponses comparables. Une fonction non mentionnée dans une documentation ne doit pas être considérée comme absente sans confirmation.
La décision pratique : retenir une configuration dont les flux, la plateforme agréée, les interfaces et les engagements sont explicitement établis. Pour KOMI Doc comme pour toute alternative, une démonstration adaptée et une proposition détaillée sont plus utiles qu’une promesse générale de solution tout-en-un.